المسؤول عن المحتوى: أحمد حسين.
تشمل طرق استلام أرباح الإنترنت في الدول العربية التحويل إلى الحساب البنكي، والسحب عبر خدمات مثل PayPal وPayoneer، وأحيانًا الاستلام على محفظة محلية تدعمها منصة العمل. لكن اختيار الوسيلة لا يتوقف على اسمها؛ المهم أن تقبل الجهة الدافعة استخدامها، وأن تكون متاحة لحسابك، وأن تستطيع الوصول إلى المال في بلدك بعد الرسوم والتحويل.
قبل إنشاء أي حساب جديد، حدّد ثلاثة أمور: مصدر الأرباح، وبلد إقامتك، والعملة التي تريد استخدامها في النهاية. بعدها قارن المسار كاملًا، من إصدار الدفعة إلى وصولها إلى بنكك أو بطاقتك أو محفظتك، بدل مقارنة رسم واحد أو الاكتفاء بإمكانية التسجيل.
آخر مراجعة للمصادر: 22 أكتوبر 2026. يتضمن الدليل أمثلة موثقة لسبع دول عربية، إلى جانب فروق مهمة بين خدمات الدفع. الإتاحة المنشورة لا تعني قبول كل حساب أو حوالة؛ تظل شروط الجهة الدافعة ومقدم الدفع والبنك المستلم جزءًا من القرار.
اختر طريقة الاستلام بحسب مصدر أرباحك
أرباح منصات العمل الحر
افتح قسم الأرباح أو السحب في المنصة، وليس صفحة وسائل الدفع المخصصة للمشترين. ففي Fiverr مثلًا، توضح تعليمات السحب الرسمية أن وسيلة الدفع المضافة للمشتريات لا تصبح تلقائيًا وسيلة لسحب أرباح المستقل، وأن أرصدة المشتريات المستردة تختلف عن الأرباح القابلة للسحب.
في Upwork، يمكنك فحص التحويل المباشر إلى البنك المحلي عندما يكون بلدك وعملتك مدعومين. ويوجد أيضًا ربط رسمي مع Payoneer بشروطه؛ فلا تحتاج إلى اختراع مسار بين حسابات متعددة إذا كانت المنصة تعرض طريقة مباشرة مناسبة لك.
أما دليل مستقل فيذكر السحب إلى PayPal أو الحساب البنكي، بينما يوضح دليل خمسات للبائعين مسار السحب إلى PayPal. راجع خيارات السحب وشروطها داخل حسابك قبل اختيار الوسيلة، ولا تفترض أن إضافة بطاقة لشراء الخدمات تتيح استقبال الأرباح عليها.
أرباح المواقع وYouTube
بالنسبة إلى Google، تحدد وسائل الدفع المتاحة بحسب عنوان الدفع ونوع الحساب: AdSense أو AdSense لمنصة YouTube. ادخل إلى «الدفعات»، ثم «معلومات الدفع»، وافحص حساب الدفعات الصحيح قبل إضافة الوسيلة.
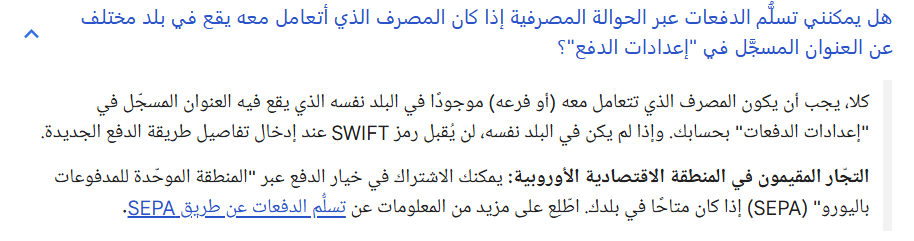
انتبه إلى شرط مهم في الحوالات المصرفية: تنص إرشادات Google على أن الحساب البنكي يجب أن يكون في البلد الموافق لعنوان ملف الدفع. لذلك لا تعتبر بيانات استقبال أمريكية أو أوروبية من خدمة مالية بديلًا مقبولًا تلقائيًا لحساب بنكي في بلد ملفك.
عميل مباشر أو شبكة تسويق بالعمولة
مع العميل المباشر، اتفق قبل تنفيذ العمل على العملة، وطريقة الدفع، ومن يتحمل الرسوم، وما إذا كان المبلغ المتفق عليه هو قيمة الفاتورة أم المبلغ المطلوب وصوله إليك. استخدم وصفًا صحيحًا للخدمة وفاتورة عند الحاجة، بدل وصف المقابل التجاري بأنه هدية أو حوالة شخصية.
وقد يستخدم العميل خدمة تحويل لإرسال المال مباشرة إلى بنكك، أو يدفع إلى حساب استقبال مؤهل باسمك. لكن تحقق من شروط نوع الدافع؛ فإرشادات حسابات الاستقبال في Payoneer تضع قيودًا على الحساب المرسل وشبكة التحويل. لا ترسل بيانات استقبال لعميل فردي قبل التأكد من قبول هذا النوع من الدفعات.
وفي التسويق بالعمولة أو بيع المنتجات الرقمية، افحص صفحة الدفعات الخاصة بالشبكة أو المتجر: طريقة التحويل، والحد الأدنى، ودورة الدفع، والبلدان المقبولة. وجود حساب PayPal أو Payoneer لديك لا يلزم أي برنامج أرباح بالدفع إليه.
خيارات بنكية موثقة في سبع دول عربية
يوضح الجدول التالي أمثلة محددة لمصر والسعودية والإمارات والمغرب والجزائر وتونس والأردن. عمود Google يقتصر على الوسائل البنكية المعلنة لحسابات AdSense وYouTube، ولا يمثل قائمة بكل خدمات الدفع المتاحة في البلد.
| الدولة | الوسائل البنكية لدى Google | Upwork: التحويل المباشر للبنك المحلي |
|---|---|---|
| مصر | حوالة مصرفية Wire | مدرج بالجنيه المصري EGP |
| السعودية | حوالة مصرفية Wire | مدرج بالريال السعودي SAR |
| الإمارات | تحويل إلكتروني EFT أو حوالة Wire | مدرج بالدرهم الإماراتي AED |
| المغرب | تحويل إلكتروني EFT أو حوالة Wire | مدرج بالدرهم المغربي MAD |
| الجزائر | حوالة مصرفية Wire | غير مدرجة في قائمة هذه الطريقة |
| تونس | تحويل إلكتروني EFT أو حوالة Wire | مدرج بالدينار التونسي TND |
| الأردن | تحويل إلكتروني EFT أو حوالة Wire | غير مدرجة في قائمة هذه الطريقة |
المصدران: جدول Google للدفع بحسب البلد والمنتج وقائمة بلدان وعملات Direct to Local Bank. عدم إدراج بلد في طريقة Upwork هذه لا يعني أن جميع وسائل السحب الأخرى متوقفة فيه.
لا تعامل EFT وWire باعتبارهما الخيار نفسه عند تعبئة البيانات أو حساب التكلفة. اختر الطريقة التي يعرضها حسابك فعلًا، ثم اطلب من البنك بيانات استقبالها. وتؤكد Google أن البنك نفسه هو من يستطيع تأكيد قبول حسابك للحوالة الدولية والرسوم التي قد يفرضها.
ولا يدرج جدول Google خيار Hyperwallet للدول السبع السابقة. كذلك، توقفت شيكات Google المقومة باليورو اعتبارًا من 7 أغسطس 2026، مع استمرار الشيكات بالدولار للحالات المؤهلة؛ لذلك لا تعتمد على شرح قديم للشيكات دون مراجعة العملة والبلد في صفحة وسائل الدفع الحالية.
التحويل البنكي وPayPal وPayoneer وWise: متى تختار كل طريقة؟
التحويل إلى البنك: افحص العملة ونوع الحوالة أولًا
ابدأ بمقارنة التحويل البنكي عندما تدعمه منصة أرباحك وتملك حسابًا يقبل العملية. ميزته العملية أنه قد يختصر مرحلة الاحتفاظ برصيد لدى خدمة إضافية، لكنه ليس الأرخص دائمًا؛ فقد توجد رسوم استقبال أو تحويل عملة أو مصارف وسيطة.
ولا تحتاج تلقائيًا إلى حساب دولاري لمجرد أن أرباح المنصة معروضة بالدولار. فخيار Direct to Local Bank في Upwork يرسل الأموال بالعملة المحلية المدعومة. أما الاحتفاظ بالدولار فيحتاج إلى مسار يدعم وصوله بهذه العملة وحساب مستلم يقبلها؛ لا يكفي تغيير اسم العملة في طلبك.
خذ بيانات الاستقبال من البنك مباشرة. رقم البطاقة ليس بديلًا عامًا عن رقم الحساب أو IBAN، ورمز SWIFT/BIC يعرّف المؤسسة المصرفية ولا يحدد وحده حساب المستفيد. اطلب البيانات المطابقة لنوع التحويل الذي ستستخدمه، لا بيانات عامة من شرح يخص بنكًا آخر.
PayPal: تحقق من الاستقبال والسحب كلٍّ على حدة
يصبح PayPal خيارًا عمليًا عندما تدعمه الجهة الدافعة وتتوفر لحسابك وسيلة سحب مناسبة. لكن نجاح إنشاء الحساب أو ربط بطاقة للشراء لا يكفي للحكم على إمكانية استقبال الأرباح وسحبها.
في مصر مثلًا، تذكر صفحة استقبال الأموال الرسمية تأكيد البريد الإلكتروني وتصديق بطاقة Visa ائتمانية أو حساب بنكي أمريكي لقبول الأموال. وتوضح تحويل الرصيد المتاح تلقائيًا في اليوم الأول من الشهر إلى الوسيلة المحددة، مع إمكانية السحب اليدوي أيضًا.
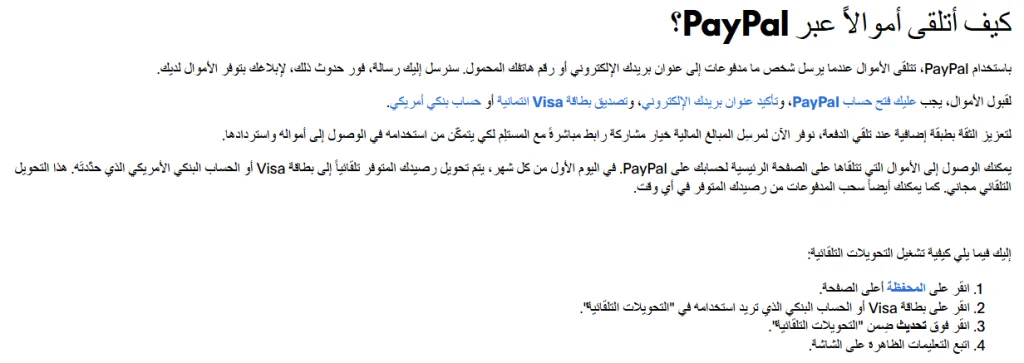
هذه تعليمات للحساب المصري، وليست قاعدة لكل الدول العربية أو ضمانًا لقبول كل بطاقة Visa. قبل الاعتماد على بطاقة معينة، تحقق من أهليتها لاستقبال السحب في حسابك ومن جهة إصدارها، ثم راجع عملة الوصول والتكلفة المعروضة قبل التأكيد.
Payoneer: ميّز بين ربط المنصة وبيانات حساب الاستقبال
قد تستخدم Payoneer عبر ربطه رسميًا بمنصة العمل، أو عبر تقديم بيانات حساب استقبال لجهة تدفع لك. هذان مساران مختلفان. ففي Upwork مثلًا، يتم إعداد الربط من خيارات السحب باستخدام حساب Payoneer مسجل وموثق باسم يطابق الاسم المعتمد في Upwork.
أما حساب الاستقبال فهو بيانات مصرفية لاستقبال دفعات إلى رصيد Payoneer، وليس حسابًا بنكيًا تقليديًا كامل الوظائف. راجع اسم المستفيد، والعملة، وشبكة التحويل المقبولة، ونوع الحساب المرسل. لا تفترض أن بيانات تقبل ACH تستقبل حوالة SWIFT بالطريقة نفسها.
ولا تختبر الحساب بإرسال المال من حسابك الشخصي تلقائيًا؛ فتمويل الرصيد ذاتيًا يرتبط بأهلية وشروط منفصلة. بعد قبول الدفعة، تظل عملية السحب إلى البنك أو استخدام البطاقة خطوة أخرى تحتاج إلى مراجعة تكلفتها، كما توضح صفحة حسابات الاستقبال.
Wise: استقبال حوالة في بنكك يختلف عن امتلاك رصيد Wise
يوجد استخدامان ينبغي عدم الخلط بينهما: أن تمتلك حساب Wise مؤهلًا للاحتفاظ بالمال واستقبال الدفعات، أو أن يستخدم العميل Wise لإرسال حوالة إلى حسابك البنكي المحلي. في الحالة الثانية، الوجهة النهائية هي بنكك، وليست بالضرورة رصيدًا داخل Wise باسمك.
تدرج قائمة الإقامة المؤهلة للاحتفاظ بالمال السعودية والكويت وقطر والبحرين، مع قصر هذه الميزة في البحرين على الحسابات الشخصية. ولا تدرج القائمة مصر أو الإمارات أو المغرب أو الجزائر أو تونس أو الأردن وقت المراجعة. وتشير Wise إلى احتمال اختلاف ميزات الحسابات القديمة عن الجديدة؛ كما أن أهلية الاحتفاظ بالرصيد لا تثبت وحدها إتاحة البطاقة أو كل بيانات الاستقبال.
في المقابل، توثق Wise إمكانية إرسال الأموال إلى حسابات بنكية للأفراد والشركات في مصر بالجنيه المصري، والمغرب بالدرهم المغربي، والإمارات بالدرهم الإماراتي. افحص أهلية الدافع وغرض الدفعة والبنك المستلم قبل الاتفاق على هذا المسار.
ومن التفاصيل التي تمنع أخطاء التحويل: يطلب المسار المصري اسم المستفيد وIBAN من 29 خانة، بينما يطلب المسار المغربي RIB من 24 رقمًا، ويستخدم المسار الإماراتي IBAN من 23 خانة يبدأ بـAE. استخدم البيانات الواردة في دليل العملة، ولا ترسل رقم البطاقة بدلًا منها.
المحافظ المحلية: مناسبة عندما توفر المنصة ربطًا واضحًا
قد توفر المحفظة المحلية طريقًا عمليًا للاستلام دون حساب بنكي تقليدي، لكن لا تفترض أنها تستقبل أرباح كل منصة أجنبية. مثال محدد: تذكر نفذلي فودافون كاش ضمن وسائل سحب أرباح المنفذين، بحد أدنى للسحب قدره 25 دولارًا، وتوضح أن عمولة التحويل يتحملها المستلم.
هذا يثبت وجود مسار معلن من نفذلي، لا إمكانية ربط المحفظة مباشرة بـGoogle أو Fiverr. افحص العملة التي ستصل، وسعر التحويل، ورسوم السحب النقدي وحدود المحفظة قبل اختيارها.
رسوم السحب: قارن ما سيصل إليك لا الرسم الأول فقط
ابدأ من الرصيد القابل للسحب بعد عمولة منصة العمل. ثم افحص رسوم إرسال المستحقات، واستقبالها، وتحويل العملة، والسحب المحلي، وأي رسوم للحساب أو البطاقة. لا تخصم عمولة العمل مرة ثانية إذا كانت المنصة قد اقتطعتها بالفعل.
| مسار السحب | الرسم المعلن للمرحلة | الحد الأدنى المعلن |
|---|---|---|
| Upwork إلى البنك المحلي عبر Direct to Local Bank | 0.99 دولار للعملية | 5 دولارات أو أكثر بحسب البلد |
| Fiverr إلى PayPal | صفر | دولار واحد |
| Fiverr إلى البنك عبر Payoneer | دولار واحد | 20 دولارًا |
| Fiverr إلى حساب Payoneer | 3 دولارات | 10 دولارات |
المصدران: رسوم وحدود Upwork للبنك المحلي وجدول سحب أرباح Fiverr. هذه ليست تكلفة نهائية موحدة؛ قد توجد رسوم لدى البنك أو مزود الدفع، وتختلف أهلية الطرق بحسب الموقع والحساب.
لاحظ خصوصًا الفرق بين «التحويل البنكي عبر Payoneer» و«السحب إلى حساب Payoneer». وصول المال إلى رصيد خدمة مالية قد يتبعه سحب آخر، بينما يستهدف المسار البنكي الحساب المصرفي مباشرة. كذلك، رسم صفر إلى PayPal لا يعني أن تحويل الرصيد لاحقًا إلى عملتك وبنكك سيكون مجانيًا.
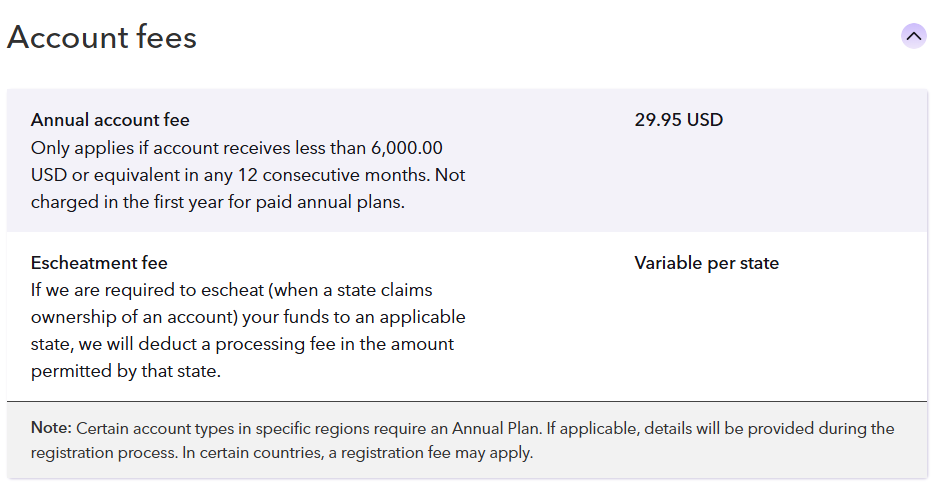
وتستحق الرسوم الدورية الانتباه إذا كانت أرباحك قليلة أو متقطعة. تعرض صفحة أسعار Payoneer رسم حساب سنويًا قدره 29.95 دولارًا عندما يستقبل الحساب أقل من 6,000 دولار أو ما يعادلها خلال 12 شهرًا متتاليًا، مع استثناء السنة الأولى للخطط السنوية المدفوعة وشروط إقليمية أخرى. لا تخلط هذا الرسم برسم البطاقة، وراجع صفحة الرسوم الخاصة بحسابك قبل الاعتماد على الخدمة.
مثال لحساب المبلغ المتبقي بعد رسوم متتابعة
افترض مثالًا تعليميًا لا يمثل أسعار خدمة بعينها: لديك 500 دولار قابلة للسحب، ورسم ثابت قدره دولاران، ثم رسم آخر نسبته 1% من المبلغ المتبقي. تكون النتيجة:
بعد الرسم الثابت: 500 − 2 = 498 دولارًا.
الرسم النسبي: 498 × 0.01 = 4.98 دولار.
المتبقي: 498 − 4.98 = 493.02 دولارًا.
هذا المبلغ قبل أي تحويل إلى عملة أخرى أو تكاليف لم تدخل في المثال. وإذا كان عرض التحويل يبين لك مبلغ الوصول النهائي بعملتك المحلية، فلا تخصم منه هامش سعر الصرف مرة ثانية. قارن عروضًا للمبلغ نفسه، وفي توقيت متقارب، وبالعملة النهائية نفسها.
وقد يقل أثر الرسم الثابت بتقليل عدد عمليات السحب: أربع عمليات برسوم 0.99 دولار تكلف 3.96 دولارات، مقابل 0.99 دولار لعملية واحدة. لكن وازن التوفير مع احتياجك للسيولة وشروط الحساب؛ لا تؤخر مبلغًا تحتاجه لمجرد توفير رسم صغير.
جهّز طريقة الاستلام قبل أول دفعة
- تحقق من الأهلية: بلد الإقامة، ونوع الحساب، والعملة، ونوع الدفعة. افحص الميزة المطلوبة تحديدًا، وليس مجرد ظهور البلد في صفحة عامة.
- جهّز بيانات المستفيد: الاسم المطابق للسجلات، ورقم الحساب أو IBAN أو RIB، وأكواد البنك التي يطلبها المسار. اتبع شروط ملكية الحساب الخاصة بكل جهة.
- أكمل التحقق المطلوب: قدم المستندات من الواجهة الرسمية، ولا تفترض أن فتح الحساب يعني الموافقة على استقبال جميع الدفعات.
- راجع التكلفة والعملة: تأكد من المبلغ الذي سيصل، ومن يتحمل الرسوم، وهل سيُحوّل البنك العملة تلقائيًا.
- احتفظ بإثبات العملية: سجل رقم التحويل والفاتورة أو تقرير الأرباح، وتابع حالة الدفعة من مصدرها حتى قيدها لدى المستلم.
تختلف المستندات المطلوبة بحسب الخدمة. فقد تطلب Payoneer وثائق هوية ومعلومات عن النشاط والتحقق من البنك عند إصدار حسابات الاستقبال، بينما توضح Wise أنها قد تطلب هوية أو إثبات مصدر الأموال أثناء مراجعة تحويل. احتفظ بالعقود والفواتير وتقارير الأرباح، لكن لا ترسل مستندات إضافية إلى جهة غير موثوقة لمجرد أنها طلبتها.
سؤال جاهز لإرساله إلى البنك
«أقدّم خدمات رقمية لعملاء خارج البلد وأرغب في استقبال مستحقاتي على حسابي. هل يقبل نوع الحساب الحالي حوالات مقابل هذه الخدمات؟ وما العملات التي يمكن استقبالها والاحتفاظ بها؟ هل يحدث تحويل تلقائي إلى العملة المحلية؟ أرجو توضيح بيانات الاستقبال الصحيحة، ورسوم البنك وأي رسوم وسيطة محتملة، والمستندات المطلوبة لإثبات مصدر الأموال».
اذكر اسم المنصة وطريقة التحويل في مراسلتك الفعلية حتى تحصل على إجابة تخص حالتك. فالسؤال عن «استقبال أموال من الخارج» فقط قد لا يكشف اختلاف الحوالة الدولية عن تحويل محلي ينفذه شريك دفع.
متى تصبح الأرباح قابلة للسحب، ومتى تصل؟
هناك فرق بين إتمام العمل، واعتماد الأرباح، وانتهاء فترة التعليق، وإصدار الدفعة، ووصولها إلى البنك. لذلك لا تستخدم مدة التحويل المعلنة بوصفها المدة من لحظة تسليم المشروع إلى حصولك على المال.
في خمسات ومستقل، تشير صفحات المساعدة إلى تعليق الأرباح لمدة 14 يوم عمل قبل سحبها، وفق مساعدة البائعين في خمسات ومساعدة المستقلين. هذه مدة إتاحة الرصيد، وليست مدة وصول الحوالة بعد طلبها.
وفي Upwork، تصبح وسيلة البنك المحلي الجديدة فعالة بعد ثلاثة أيام بحسب تعليمات الإعداد، بينما تذكر صفحة مواعيد التحويل وصول السحب عادة خلال أربعة أيام عمل بعد إرساله. لا تخلط انتظار تفعيل الوسيلة بمدة كل تحويل لاحق.
أما Google فتعمل بدورة دفع شهرية، ويجري إصدار الدفعات المؤهلة بين يومي 21 و26 بعد بلوغ الحد المطلوب وعدم وجود تعليق، وفق الجدول الزمني للدفعات. وإذا كانت لديك حسابات دفعات منفصلة لـAdSense وYouTube، يجب أن يبلغ كل منها حد الدفع بصورة مستقلة.
ولا تفترض أن الحد الأدنى واحد لكل العملات. يحدد جدول Google للحدود الدنيا حد الدفع عند 100 دولار للحساب المقوم بالدولار، و70 يورو للحساب المقوم باليورو، و5,000 جنيه للحساب المقوم بالجنيه المصري. هذه حدود دفع، وليست رسومًا تُخصم من أرباحك، كما تختلف عن الحد اللازم لإضافة وسيلة الدفع.
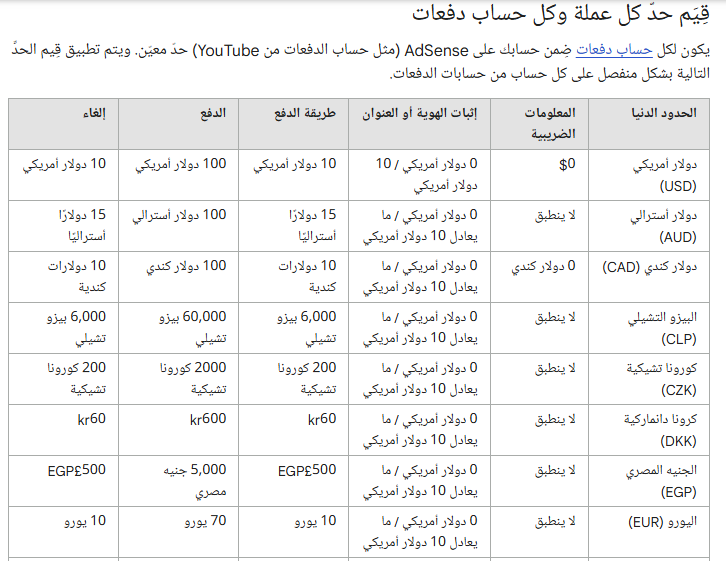
ماذا تفعل إذا تعذر السحب أو تأخرت الحوالة؟
الرصيد ظاهر، لكن طلب السحب غير متاح
تحقق أولًا من نوع الرصيد: هل هو أرباح معتمدة وقابلة للسحب، أم مبلغ معلق، أم رصيد مشتريات؟ ثم راجع الحد الأدنى، واستكمال التحقق، وتفعيل الوسيلة. وفي Google، راجع حدود الدفع والتحقق بدل افتراض أن المشكلة لدى البنك بينما لم تصدر الدفعة أصلًا.
المنصة أرسلت المبلغ، لكنه لم يصل إلى البنك
اجمع رقم العملية وتاريخ الإصدار والمبلغ والعملة، واطلب من البنك البحث عن الحوالة. بالنسبة إلى Upwork والبنك المحلي، يمكن للمنصة محاولة تتبع التحويل بعد ثمانية أيام عمل وفق إرشادات المتابعة. أما حوالات AdSense، فتتيح Google المساعدة بعد 15 يوم عمل والتواصل مع البنك، وقد توفر مرجعًا أو إثباتًا لتتبع الدفعة.
التحويل مرفوض أو تحت المراجعة
افحص الاسم والرقم المصرفي والعملة وشبكة التحويل ونوع الحساب المرسل، ثم راجع مركز التحقق الرسمي. تذكر Wise أن أخطاء بيانات المستفيد قد تؤدي إلى رفض التحويل وإعادته، وأن الفحوص الأمنية قد تستلزم معلومات إضافية. صحح السبب المحدد بدل تكرار المحاولة ببيانات مختلفة أو إرسال المال مجددًا قبل معرفة مصير العملية الأولى.
وصل مبلغ أقل مما طلبت سحبه
قارن إيصال المنصة بإيصال مقدم الدفع وكشف البنك. ابحث عن الرسم الثابت، وسعر التحويل، ورسوم الاستقبال أو البنك الوسيط. توضح Fiverr أن تحويل العملة ورسوم مقدم السحب قد يخفضان المبلغ المستلم. تحديد الجهة التي طبقت الخصم هو الخطوة الأولى للاستفسار عنه أو مقارنة بديل أفضل.
تجنب حلول الاستلام التي تعرّض حسابك أو أموالك للخطر
لا تستخدم حسابًا مشتَرى أو بلد إقامة غير حقيقي أو بيانات شخص آخر للتحايل على الأهلية. وعندما لا تستوفي شروط خدمة، ابحث عن وسيلة أخرى تدعمها الجهة الدافعة رسميًا، بدل الاعتماد على وسيط مجهول يشتري الرصيد أو يعدك بسحبه بأي طريقة.
فرّق بين بيانات الاستقبال التي يطلبها الدافع، وبين بيانات التحكم في حسابك. لا ترسل كلمة المرور أو رمز الدخول المؤقت إلى العميل أو شخص يدّعي الدعم. وتؤكد إرشادات أمان PayPal أنها لا تطلب مشاركة كلمة المرور أو رمز التحقق عبر الهاتف أو البريد أو الرسائل. إدخال الرمز داخل واجهة الخدمة الرسمية يختلف عن إرساله لشخص.
ولا تعتمد على صورة حوالة أو رسالة بريد وحدها لإثبات استلام المال؛ افتح حسابك من التطبيق أو الموقع الرسمي وتحقق من الحالة. كذلك، افصل اختيار وسيلة الدفع عن التزامات نشاطك القانونية والضريبية: راجع الجهة المختصة في بلدك عند الحاجة، ولا تعتبر وصول المال إلى محفظة إلكترونية إجابة عن تلك الالتزامات.
كيف تحسم اختيارك؟
اختر المسار المتاح فعلًا، ثم قارن تكلفته الكاملة. عندما توفر منصة العمل تحويلًا مناسبًا إلى بنكك، ابدأ بمقارنته بالبدائل. وعندما تتطلب PayPal أو Payoneer، تأكد من خطوة السحب المحلية قبل تراكم الأرباح. ومع العميل المباشر، اتفق على العملة والرسوم وبيانات الاستقبال قبل إصدار الفاتورة.
الطريقة الأنسب ليست صاحبة أقل رسم معلن فقط؛ بل التي تستطيع استخدامها ببيانات صحيحة، وتعرف المبلغ المتوقع وصوله عبرها، وتفهم متى يصبح متاحًا وكيف تتابعه إذا تأخر.